Skip to content Skip to left sidebar Skip to footer

Author: Segreteria

5 per mille 2025: oltre 602 milioni di euro assegnati a più di 96mila enti

Cresce il sostegno dei cittadini al Terzo Settore: quasi 18,5 milioni di contribuenti hanno scelto di destinare il proprio 5 per mille.

Sono stati pubblicati dall’Agenzia delle Entrate gli elenchi ufficiali relativi al 5 per mille 2025, con numeri che confermano la crescente centralità del Terzo Settore e dell’associazionismo nel tessuto sociale italiano.

Per l’annualità 2025, infatti, saranno oltre 96mila gli enti beneficiari, per una somma complessiva superiore ai 602 milioni di euro, assegnata sulla base delle preferenze espresse dai contribuenti italiani.

Cresce la fiducia dei cittadini

Il dato più significativo riguarda proprio la partecipazione: sono stati quasi 18 milioni e mezzo i contribuenti che hanno scelto di destinare il proprio 5 per mille, con un incremento di circa 500mila persone rispetto all’anno precedente.

Un segnale importante che testimonia come cittadini e famiglie continuino a riconoscere il valore sociale, culturale, sportivo e solidaristico svolto quotidianamente dagli enti beneficiari.

Le risorse disponibili per il 2025, pari a circa 610 milioni di euro, risultano praticamente interamente assegnate.

Gli enti beneficiari: il Terzo Settore in prima linea

Secondo i dati pubblicati dall’Agenzia delle Entrate, i 96.540 enti ammessi al contributo si suddividono in diverse categorie.

La quota maggiore riguarda gli Enti del Terzo Settore e le Onlus, che rappresentano il cuore del sistema solidaristico italiano:

  • 72.879 enti del Terzo settore e Onlus riceveranno oltre 378 milioni di euro;
  • 14.904 associazioni sportive dilettantistiche beneficeranno di oltre 21 milioni di euro;
  • 485 enti della ricerca scientifica riceveranno più di 79 milioni di euro;
  • 107 enti della ricerca sanitaria potranno contare su oltre 101 milioni di euro;
  • 237 enti impegnati nella tutela dei beni culturali e paesaggistici riceveranno oltre 3,5 milioni di euro;
  • 24 enti gestori di aree protette beneficeranno di oltre 761mila euro.

A questi si aggiungono quasi 8mila Comuni italiani, destinatari di oltre 17 milioni di euro.

Oltre 7,5 milioni agli enti esclusi

L’Agenzia delle Entrate ha inoltre evidenziato che circa 7,5 milioni di euro risultano attribuiti a enti esclusi dal beneficio, a conferma dell’importanza di rispettare correttamente tutti gli adempimenti richiesti dalla normativa.

Attenzione all’IBAN nel RUNTS

Un aspetto fondamentale riguarda la corretta indicazione dell’IBAN all’interno della piattaforma RUNTS.

Per gli Enti del Terzo Settore, infatti, il Ministero del Lavoro procederà all’erogazione delle somme nella seconda parte dell’anno, iniziando dagli enti destinatari di importi superiori a 500mila euro.

Gli enti che non hanno ancora inserito o aggiornato il proprio IBAN dovranno presentare l’apposita istanza “cinque per mille” sulla piattaforma RUNTS, al fine di evitare ritardi o problematiche nei pagamenti.

Rendicontazione: attenzione alle date

Un altro elemento rilevante riguarda la rendicontazione delle spese.

La data del 21 maggio 2026, coincidente con la pubblicazione dell’elenco definitivo dei beneficiari, rappresenta il momento a partire dal quale possono essere considerate rendicontabili le spese sostenute con le risorse del 5 per mille 2025, anche se le somme non sono ancora state materialmente erogate.

Un sostegno essenziale per il mondo associativo

Il 5 per mille continua dunque a rappresentare uno strumento essenziale per sostenere:

  • attività sociali;
  • sport dilettantistico;
  • ricerca scientifica e sanitaria;
  • cultura;
  • tutela ambientale;
  • inclusione e volontariato.

Un meccanismo di partecipazione fiscale che rafforza il legame diretto tra cittadini ed enti impegnati ogni giorno nella costruzione di comunità più solidali e inclusive.

Stop alla caccia sui terreni privati: anche i motivi etici ora contano

In Umbria, con il nuovo Piano Faunistico Venatorio Regionale, i proprietari potranno chiedere l’esclusione dei propri fondi dall’attività venatoria. La giurisprudenza amministrativa apre alla libertà di coscienza, alla tutela degli animali e alla sicurezza delle famiglie.

di Valeria Passeri

In Umbria si apre una fase importante per i proprietari di terreni, per le famiglie che vivono nelle aree rurali e per quanti considerano la tutela degli animali e dell’ambiente un valore non negoziabile. La Regione ha infatti avviato il procedimento per il nuovo Piano Faunistico Venatorio Regionale 2026-2031, strumento che disciplina la gestione della fauna selvatica e l’organizzazione dell’attività venatoria sul territorio regionale. Con DGR n. 347 del 15 aprile 2026 è stata preadottata la documentazione preliminare del Piano ed è stata avviata la procedura di Valutazione Ambientale Strategica.

La questione interessa da vicino i proprietari e i conduttori dei fondi. La legge nazionale sulla caccia prevede infatti che chi intenda vietare l’esercizio venatorio sul proprio terreno possa presentare una richiesta motivata entro trenta giorni dalla pubblicazione del Piano Faunistico Venatorio. L’amministrazione regionale è poi chiamata a esaminare l’istanza, valutando se l’esclusione del fondo sia compatibile con la pianificazione faunistico-venatoria.

La novità più rilevante non riguarda soltanto i tempi della procedura, ma le ragioni che possono sostenere la richiesta. Per anni, le istanze di esclusione sono state spesso ricondotte a esigenze agricole, produttive, economiche o di tutela di colture specializzate. Oggi, invece, la giurisprudenza amministrativa ha riconosciuto un principio più ampio: anche i motivi etici e morali possono fondare la domanda di sottrazione di un terreno all’attività venatoria.

A segnare il cambio di passo è stata la sentenza del Consiglio di Stato, Sezione VI, n. 895 del 3 febbraio 2026, che ha affermato l’illegittimità di limiti regionali troppo restrittivi, nella parte in cui trasformavano in tassativi casi che la legge statale non considera esclusivi. Il proprietario, secondo il Consiglio di Stato, può chiedere l’esclusione del fondo anche per ragioni etiche e morali; la Regione, in caso di diniego, deve motivare in modo concreto perché quella sottrazione ostacolerebbe l’attuazione del Piano faunistico-venatorio.

Lo stesso orientamento è stato confermato dal TAR Pescara, sentenza n. 254 dell’11 maggio 2026, che ha ribadito come il proprietario non possa essere costretto a tollerare la caccia sul proprio terreno quando tale attività contrasti con convinzioni personali, morali ed etiche. Il TAR ha inoltre precisato che non basta un generico richiamo alla pianificazione venatoria per respingere la domanda: l’amministrazione deve spiegare in modo puntuale perché l’esclusione di quel determinato fondo comprometterebbe gli obiettivi del Piano.

Si tratta di un passaggio culturale e giuridico significativo. La caccia non viene più valutata solo come attività regolata da esigenze di gestione faunistica, ma anche alla luce dei diritti dei proprietari, della libertà di coscienza, della tutela della fauna, della sicurezza delle persone e del rispetto dell’ambiente. In altre parole, chi vive la campagna come luogo di pace, biodiversità e convivenza con gli animali può far valere questa visione davanti alla pubblica amministrazione.

Per presentare correttamente l’istanza sarà opportuno predisporre una documentazione completa: visure catastali aggiornate, planimetrie, documento di identità, stato di famiglia o visura camerale in caso di soggetto giuridico, fotografie dei luoghi ed elenco puntuale delle particelle catastali interessate. Una richiesta generica rischia infatti di essere debole; una domanda ben motivata, invece, può rappresentare uno strumento concreto di tutela del fondo, degli animali e della sicurezza familiare.

Resta fermo, inoltre, che la normativa venatoria già prevede limiti e divieti a tutela dell’incolumità pubblica. È vietato esercitare la caccia in prossimità di abitazioni, fabbricati, luoghi di lavoro, strade e altre aree sensibili; ed è vietato sparare in direzione di immobili e luoghi abitati al di sotto delle distanze previste dalla legge. Anche i fondi chiusi, se rispondono ai requisiti normativi, sono sottratti all’esercizio venatorio.

La procedura umbra assume quindi un valore che va oltre il singolo interesse privato. Difendere un terreno dalla caccia può voler dire difendere la biodiversità, proteggere gli animali domestici e selvatici, garantire tranquillità a famiglie e bambini, preservare il silenzio della natura e il diritto di vivere la campagna senza il timore degli spari.

Il nuovo orientamento giurisprudenziale non elimina il ruolo della Regione nella pianificazione faunistica, ma chiede alla pubblica amministrazione un diverso livello di attenzione: non automatismi, non dinieghi standardizzati, non valutazioni solo economiche. Le ragioni etiche, quando sono serie, motivate e coerenti, meritano ascolto e ponderazione.

In questo quadro, i proprietari umbri interessati dovrebbero monitorare con attenzione l’iter del nuovo Piano Faunistico Venatorio Regionale e prepararsi per tempo. La finestra dei trenta giorni dalla pubblicazione del Piano è breve, ma può diventare decisiva per affermare un principio semplice: la proprietà privata, la coscienza individuale, la tutela degli animali e la sicurezza delle persone non sono elementi marginali, ma diritti da considerare nella gestione del territorio.

ESSE AMBIENTE, con il Suo SPORTELLO LEGALE (https://www.esserete.it/sportello-esse-ambiente/) continuerà a seguire l’evoluzione del procedimento regionale e gli effetti delle più recenti pronunce amministrative, nella consapevolezza che la tutela dell’ambiente passa anche dal riconoscimento della responsabilità dei cittadini nella cura dei propri luoghi di vita.

Onlus e iscrizione tardiva al RUNTS: cosa succede dopo il 31 marzo 2026

Il Ministero chiarisce devoluzione del patrimonio, controlli e utilizzo dell’acronimo “Onlus”

Con l’entrata in vigore definitiva della nuova fiscalità del Terzo Settore dal 1° gennaio 2026, si è chiusa ufficialmente anche la lunga fase transitoria delle Onlus.

Dal 2026, infatti, l’Anagrafe unica delle Onlus è stata definitivamente soppressa e gli enti interessati a proseguire il proprio percorso nel Terzo Settore hanno dovuto scegliere se:

👉 iscriversi al RUNTS;
👉 trasformarsi in impresa sociale;
👉 oppure cessare il precedente regime.

Il termine fissato dalla normativa per presentare la domanda senza obbligo di devoluzione del patrimonio era quello del:

📌31 marzo 2026

Ma cosa succede alle Onlus che hanno presentato domanda dopo questa data?

A chiarirlo è intervenuto il Ministero del Lavoro e delle Politiche Sociali con la Nota Direttoriale n. 6665 del 28 aprile 2026, che fornisce indicazioni operative molto importanti per enti, professionisti e uffici RUNTS.


⚖ Il punto centrale: la devoluzione del patrimonio incrementale

Il Ministero ribadisce un principio fondamentale:

👉 le ex Onlus che presentano domanda di iscrizione al RUNTS dopo il 31 marzo 2026 devono devolvere il patrimonio incrementale maturato durante il periodo agevolato.

La devoluzione deve avvenire:

✔ verso enti con finalità analoghe;
✔ secondo quanto previsto dal D.Lgs. 460/1997;
✔ previa richiesta di parere obbligatorio al Ministero.


📌 Attenzione: la devoluzione non blocca l’iscrizione al RUNTS

Uno dei chiarimenti più importanti riguarda proprio questo aspetto.

Il Ministero specifica infatti che:

❗ l’obbligo devolutivo NON costituisce requisito di procedibilità dell’iscrizione al RUNTS.

In pratica:

👉 l’ufficio RUNTS non deve verificare la devoluzione nella fase istruttoria della domanda.

Si tratta quindi di due procedimenti distinti:

  • da un lato l’iscrizione al RUNTS;
  • dall’altro l’eventuale obbligo devolutivo.

🧩 Come vengono trattate le domande tardive

Per gli enti:

✔ privi di personalità giuridica
oppure
✔ che non intendono acquisirla

le domande vengono trattate come normali istanze di iscrizione, secondo la disciplina ordinaria prevista dal DM 106/2020.


🏛 Il caso degli enti con personalità giuridica

Più delicata è invece la situazione degli enti:

  • già dotati di personalità giuridica;
  • oppure intenzionati ad acquisirla ai sensi dell’art. 22 del Codice del Terzo Settore.

In questo caso:

📌 la mancata devoluzione non rende improcedibile la domanda;

ma:

⚠ potrebbe incidere sulla consistenza del patrimonio minimo richiesto dalla legge.


👨‍⚖️ Il ruolo del notaio

Per questi enti il notaio assume un ruolo molto importante.

Dovrà infatti verificare che:

👉 il patrimonio residuo, dopo l’eventuale devoluzione, rimanga comunque sufficiente ai fini del riconoscimento della personalità giuridica.

Anche gli uffici RUNTS potranno:

✔ richiedere integrazioni;
✔ chiedere chiarimenti;
✔ verificare la completezza formale della documentazione notarile.


📅 Il Ministero chiarisce anche il significato della scadenza del 31 marzo

La Nota affronta poi un tema che aveva generato diversi dubbi interpretativi.

Il Ministero precisa che:

📌 il 31 marzo 2026 rappresentava il termine ultimo per l’avvio del procedimento di iscrizione.

Questo significa che, per gli enti con personalità giuridica:

👉 non basta che la delibera notarile sia stata adottata entro il 31 marzo;

occorre anche valutare il successivo deposito.


⚠ Quando la domanda è considerata tardiva

Il Ministero chiarisce infatti che:

👉 se il notaio ha ricevuto la delibera entro il 31 marzo 2026 ma ha depositato la pratica nei 20 giorni successivi previsti dall’art. 22 CTS, quindi dopo il 31 marzo,

📌 la domanda è comunque considerata tardiva.

Un chiarimento molto importante, che conferma una lettura rigorosa del termine.


🔍 I controlli dell’Agenzia delle Entrate

Per verificare il corretto rispetto dell’obbligo devolutivo, il Ministero ha previsto uno specifico sistema di controllo.

Gli elenchi:

✔ degli enti iscritti al RUNTS;
✔ delle richieste di parere devolutivo;

saranno periodicamente trasmessi all’Agenzia delle Entrate.

L’obiettivo è consentire verifiche sull’effettivo adempimento degli obblighi patrimoniali previsti dalla normativa.


🏷 Che fine fa l’acronimo “Onlus”?

La Nota affronta anche il tema della denominazione degli enti.

Dal momento che il regime Onlus è ormai cessato:

📌 l’utilizzo dell’acronimo “Onlus” non è più coerente con il nuovo sistema normativo.

Tuttavia il Ministero chiarisce che:

❌ non sono previste sanzioni automatiche;

ma:

👉 gli uffici RUNTS inviteranno progressivamente gli enti a modificare la denominazione sociale.

L’obiettivo è evitare confusione verso cittadini, associati e terzi.


📣 Una fase definitiva di passaggio al nuovo Terzo Settore

La Nota Ministeriale rappresenta un passaggio molto importante nella conclusione definitiva del vecchio sistema Onlus.

Dal 2026 il Terzo Settore entra infatti in una nuova fase:

✔ completamente centrata sul RUNTS;
✔ fondata sulle regole del Codice del Terzo Settore;
✔ caratterizzata da nuovi controlli, nuovi obblighi e maggiore uniformità amministrativa.

Per gli enti che non hanno completato il percorso entro il 31 marzo 2026, sarà quindi fondamentale valutare attentamente:

📌 posizione patrimoniale;
📌 eventuali obblighi devolutivi;
📌 corrette modalità di iscrizione;
📌 adeguamento della denominazione sociale.


🤝 Il supporto di E.S.S.E.

E.S.S.E., attraverso il proprio settore tecnico e il Centro Studi, supporta associazioni ed enti nella gestione degli adempimenti legati:

✔ all’iscrizione al RUNTS;
✔ alla verifica statutaria;
✔ alla fiscalità ETS;
✔ alla gestione patrimoniale e devolutiva;
✔ agli adeguamenti richiesti dalla riforma del Terzo Settore.

Un accompagnamento operativo sempre più importante in una fase normativa complessa e in continua evoluzione.

Regime forfettario per Odv e Aps: cosa cambia dal 2026

Fatture, IVA e nuovi adempimenti: cosa cambia davvero per gli enti del Terzo Settore

Dal 1° gennaio 2026 il nuovo sistema fiscale del Terzo Settore entra finalmente a pieno regime.
Una svolta attesa da anni, che coinvolge direttamente anche le Organizzazioni di Volontariato (Odv) e le Associazioni di Promozione Sociale (Aps) titolari di partita IVA.

Tra i temi che stanno creando più dubbi operativi c’è sicuramente il regime forfettario previsto dall’articolo 86 del Codice del Terzo Settore.

👉 Chi può utilizzarlo?
👉 Come si emettono le fatture?
👉 Quale codice IVA bisogna usare?
👉 Serve comunque la fatturazione elettronica?

Domande che oggi trovano risposte più chiare grazie anche alla Circolare 1/E del 19 febbraio 2026 dell’Agenzia delle Entrate.


⚖ Dal 2026 parte la nuova fiscalità del Terzo Settore

Con il Decreto Legge n. 84/2025 è stata confermata la piena operatività delle norme fiscali del Codice del Terzo Settore a partire dal periodo d’imposta successivo al 31 dicembre 2025.

Per gli ETS con esercizio coincidente con l’anno solare, quindi:

📌 il nuovo regime fiscale parte ufficialmente dal 1° gennaio 2026.

Entrano così concretamente in vigore le disposizioni del Titolo X del D.Lgs. 117/2017, dedicate proprio al trattamento tributario degli enti iscritti al RUNTS.


🧩 Chi può usare il regime forfettario ex art. 86 CTS

Il regime agevolato previsto dall’articolo 86 può essere utilizzato da:

✅ Organizzazioni di Volontariato (Odv)
✅ Associazioni di Promozione Sociale (Aps)

a condizione che:

📌 nell’esercizio precedente abbiano conseguito ricavi commerciali non superiori a 85.000 euro.

Si tratta di un regime molto importante perché consente una gestione semplificata delle attività commerciali svolte dagli enti.


📌 Come si esercita l’opzione

L’adesione al regime può avvenire:

👉 in fase di apertura della partita IVA

per gli enti di nuova costituzione;

oppure

👉 tramite dichiarazione annuale

per Odv e Aps che già svolgevano attività commerciale.


🔍 Attenzione: non tutte le entrate contano negli 85.000 euro

La Circolare 1/E chiarisce un aspetto molto importante.

Alcune entrate:

  • plusvalenze;
  • sopravvenienze;
  • dividendi;
  • proventi particolari;

👉 non rilevano ai fini del calcolo della soglia degli 85.000 euro.

Una precisazione utile per molti enti che rischiavano di interpretare il limite in modo troppo rigido.


💡 Il punto centrale: come funziona l’IVA nel regime art. 86

Il dubbio più frequente riguarda proprio la fatturazione.

Le Odv e le Aps che applicano il regime ex art. 86:

✅ non applicano IVA nelle fatture emesse verso soggetti italiani;
✅ non devono esporre l’imposta in fattura.

In sostanza:

📌 le operazioni risultano “non soggette IVA”.


🖥 Serve comunque la fatturazione elettronica?

Sì.

Anche se il regime prevede:

✔ esonero dalla certificazione dei corrispettivi
✔ forti semplificazioni fiscali

👉 l’ente che deve emettere fattura deve comunque utilizzare un sistema di fatturazione elettronica.

Questo significa che:

📌 Odv e Aps dovranno dotarsi di software o piattaforme adeguate per emettere le fatture elettroniche tramite SDI.


⚠ Il problema pratico: molti software non sono ancora pronti

Qui nasce la vera difficoltà operativa.

Molti programmi di fatturazione oggi presenti sul mercato:

❌ non prevedono ancora un codice IVA specifico per il regime ex art. 86 CTS.

Per questo la Circolare dell’Agenzia delle Entrate ha fornito una soluzione operativa molto concreta.


🧩 Il supporto di E.S.S.E.: fatturazione elettronica aggiornata

In questa fase di cambiamento, E.S.S.E. mette a disposizione degli enti affiliati una piattaforma di fatturazione elettronica aggiornata alle nuove disposizioni fiscali del Terzo Settore.

Uno strumento operativo pensato per aiutare Odv, Aps ed ETS nella gestione corretta delle fatture, con particolare attenzione:

✔ all’utilizzo del codice Operazioni non soggette – altri casi;
✔ all’indicazione del corretto riferimento normativo all’art. 86 del D.Lgs. 117/2017;
✔ alla gestione dell’esenzione dall’imposta di bollo prevista per Odv e Aps;
✔ alla semplificazione degli adempimenti amministrativi e fiscali.

La piattaforma rappresenta un supporto concreto per accompagnare gli enti nella nuova fase della fiscalità ETS, riducendo il rischio di errori e rendendo più semplice l’adeguamento alle regole operative dal 2026.

🧩 Come configurare correttamente il software

Per evitare errori, il consiglio operativo è quello di creare un codice IVA personalizzato all’interno del gestionale di fatturazione.

La procedura è generalmente molto semplice:

👉 creare un nuovo codice IVA

con aliquota:

📌 0,00%


👉 inserire il riferimento normativo

È consigliabile indicare:

“Operazione effettuata da soggetto appartenente al regime forfetario di cui all’art. 86 del D.Lgs. 117/2017 (Codice del Terzo Settore). Operazione non soggetta a IVA.”


📌 Attenzione anche al bollo

Un altro aspetto importante riguarda l’imposta di bollo.

Le Odv e le Aps:

✅ sono esenti dal bollo
ai sensi dell’art. 82, comma 5 del Codice del Terzo Settore.

👉 Nei software di fatturazione occorre quindi disattivare l’opzione relativa al bollo automatico.


🎯 Una fase nuova per il Terzo Settore

L’avvio della fiscalità ETS segna un passaggio storico.

Per molte associazioni significa:

✔ cambiare modalità operative
✔ digitalizzare la gestione fiscale
✔ comprendere nuovi meccanismi IVA e contabili
✔ adattare software e procedure interne


📣 Conclusioni

Il regime forfettario previsto dall’art. 86 del CTS rappresenta una grande opportunità di semplificazione per Odv e Aps.

Tuttavia, il passaggio al nuovo sistema richiede attenzione operativa e una corretta impostazione degli strumenti di fatturazione elettronica.

Il consiglio per gli enti è chiaro:

👉 non aspettare gli ultimi giorni
👉 verificare subito il proprio software gestionale
👉 aggiornare procedure e impostazioni fiscali

Perché dal 2026 il Terzo Settore entrerà definitivamente in una nuova fase, sempre più digitale, strutturata e trasparente.

CU 2026 e lavoro sportivo: guida pratica alla compilazione (e agli errori più diffusi)

Negli ultimi giorni, in vista della presentazione dei m odelli reddituali, stanno emergendo numerosi casi di Certificazioni Uniche compilate in modo errato per i collaboratori sportivi.

Un problema non solo formale, ma sostanziale: una CU sbagliata può generare errori nella precompilata, contestazioni fiscali e sanzioni fino a 100 euro per certificazione .

In questo articolo facciamo chiarezza su come compilare correttamente la CU 2026 per il lavoro sportivo e su quali siano gli errori più frequenti da evitare.


⚠ Il primo errore: usare il quadro sbagliato

Molte CU vengono ancora compilate:

❌ nel quadro lavoro autonomo
❌ nei redditi diversi
❌ come lavoro dipendente standard

👉 Questo è errato.

I compensi dei collaboratori sportivi (co.co.co. ex art. 25 D.Lgs. 36/2021) devono essere indicati:

✅ nella sezione specifica “Redditi lavoro sportivo”

Questa è una novità strutturale della CU 2026 che non può essere ignorata .


📊 Sezione fiscale: cosa compilare

All’interno della CU, la compilazione corretta prevede:

🔹 Punto 784 – Reddito lavoro sportivo

Va indicato:
👉 il reddito lordo percepito (al netto dei contributi a carico del lavoratore, se presenti)

Esempio:

  • compenso 8.000 €
  • contributi a carico lavoratore → da sottrarre
    👉 importo da indicare = 7.854,70 €

🔹 Punti 787 – 790: dati del rapporto

Devono essere indicati:

  • giorni di lavoro
  • data inizio rapporto
  • data fine o rapporto in corso

👉 Attenzione:
questi dati vanno indicati qui (e non nel quadro lavoro dipendente) se il reddito è sotto la soglia di 15.000 €


🔹 Punto 718 – Somme non imponibili

Va sempre compilato con:

👉 codice “2”
(per indicare che non si tratta di reddito da lavoro dipendente)


💰 Franchigie: attenzione alla doppia soglia

Uno degli aspetti più critici riguarda le due franchigie:

  • 5.000 € → previdenziale
  • 15.000 € → fiscale

👉 Anche se non si superano i 5.000 €, la CU va comunque compilata correttamente.

E soprattutto:

📌 i compensi vanno indicati sempre per intero, anche se esenti


🧾 Sezione previdenziale: dove si sbaglia di più

La sezione da compilare è:

👉3-bis INPS – Gestione separata parasubordinati sportivi

Campi fondamentali:

  • Punto 53 → compenso totale erogato
  • Punto 54 → franchigia utilizzata (max 5.000 €)
  • Punto 56 → imponibile contributivo
  • Punto 57 → imponibile IVS (ridotto al 50% fino al 2027)
  • Punto 58 → contributi dovuti
  • Punto 59 → quota a carico lavoratore
  • Punto 60 → contributi versati
  • Punto 63 → codice rapporto (D1, D2, D3…)

👉 Ad esempio:

  • codice D3 = sportivo con altra copertura previdenziale

🔴 Errori più frequenti (da evitare subito)

Dall’analisi delle CU già circolanti emergono errori ricorrenti:

❌ Inserire il compenso come lavoro autonomo

➡ errore gravissimo (cambia natura fiscale)

❌ Non compilare la sezione 3-bis INPS

➡ anche sotto i 5.000 € va compilata

❌ Non indicare la franchigia nel punto 54

➡ dato obbligatorio nel 2026

❌ Inserire giorni di lavoro nel quadro sbagliato

➡ spesso messi nel lavoro dipendente invece che nel lavoro sportivo

❌ Non compilare il punto 718

➡ blocca corretta gestione fiscale


📅 Scadenze da ricordare

  • 16 marzo 2026 → invio CU e consegna ai lavoratori
  • Possibile invio tramite intermediario (commercialista/consulente)

⚖ Attenzione alle sanzioni

  • 100 € per ogni CU errata
  • nessuna sanzione se corretta entro 5 giorni
  • riduzione a 1/3 se corretta entro 60 giorni

🎯 Conclusione

La CU 2026 rappresenta un punto di svolta per il lavoro sportivo:

👉 introduce una struttura dedicata
👉 separa definitivamente il lavoro sportivo dagli altri redditi
👉 richiede una compilazione tecnica e consapevole

Chi continua ad utilizzare schemi “vecchi” rischia errori rilevanti.


🔎 Il consiglio operativo

Per ASD, SSD ed Enti del Terzo Settore:

👉 verificare tutte le CU già predisposte
👉 evitare automatismi dei software
👉 affidarsi a professionisti aggiornati sulla riforma dello sport

ESSE Rete Associativa è a disposizione  degli Enti Sportivi per assisterli in tutti gli adempimenti previsti.

Fatturazione elettronica e sport dilettantistico: dal 15 maggio arriva il codice “ESENZSPORT”

Più trasparenza nei compensi, ma restano invariati gli obblighi fiscali

Dal prossimo 15 maggio 2026 entrerà in vigore un aggiornamento tecnico di rilievo per il mondo dello sport dilettantistico:
👉 una novità che riguarda la fatturazione elettronica dei lavoratori sportivi titolari di partita IVA.

Si tratta di un intervento apparentemente “tecnico”, ma con importanti ricadute operative, soprattutto in termini di trasparenza e tracciabilità dei compensi.


⚙ La novità: arriva il campo “ESENZSPORT”

Con la versione 1.9.1 delle specifiche tecniche dello SDI (Sistema di Interscambio), l’Agenzia delle Entrate introduce una nuova possibilità:

👉 indicare in fattura i compensi sportivi dilettantistici esenti
👉 attraverso il campo <TipoDato> valorizzato con la dicitura “ESENZSPORT”

📌 L’informazione viene inserita nel blocco “AltriDatiGestionali”

👉 permettendo di identificare in modo immediato la quota di reddito non imponibile fino a 15.000 euro annui.


⚖ Il quadro normativo resta invariato

Dal punto di vista fiscale, non cambia nulla nei principi:

👉 resta fermo quanto previsto dall’art. 36, comma 6, del D.Lgs. 36/2021

📌 I compensi sportivi dilettantistici:
✔ non concorrono a formare reddito fino a 15.000 euro annui
✔ sono tassati solo per la parte eccedente


📊 Differenze tra regime ordinario e forfettario

👉 Regime ordinario

  • la tassazione IRPEF si applica solo oltre i 15.000 euro
  • la nuova codifica migliora la gestione e la tracciabilità dei compensi

👉 Regime forfettario

  • il reddito continua a essere determinato con il coefficiente di redditività
  • la franchigia dei 15.000 euro:
    ✔ non genera tassazione
    ✔ ma rileva comunque ai fini del limite degli 85.000 euro

👉 un aspetto spesso sottovalutato.


🔍 Attenzione: non cambia la gestione della ritenuta

Un punto fondamentale riguarda gli adempimenti già esistenti:

❗ l’indicazione “ESENZSPORT” in fattura
👉non sostituisce gli obblighi documentali

In particolare:

👉 per evitare la ritenuta del 20%
📌 il lavoratore sportivo deve continuare a fornire
👉 un’apposita autocertificazione dei compensi percepiti nell’anno

Questo principio è stato confermato dall’Agenzia delle Entrate (risposta n. 14/2025).

✔ Per i forfettari, invece, il problema non si pone,
poiché la fattura contiene già la dicitura di esonero dalla ritenuta.


🧩 Le altre novità tecniche

L’aggiornamento introduce anche ulteriori modifiche operative:

  • nuovo controllo SDI (codice 00327);
  • aggiornamenti nelle procedure di accreditamento WS e SFTP;
  • aumento del numero massimo di codici destinatario;

👉 interventi che si inseriscono nel percorso di evoluzione del sistema digitale fiscale.


🎯 Una semplificazione… ma solo informativa

La nuova codifica rappresenta:

✔ un miglioramento nella leggibilità dei dati fiscali
✔ un supporto nei controlli
✔ una maggiore coerenza tra fattura e trattamento fiscale

👉 ma non modifica gli obblighi sostanziali.


📣 Conclusioni

L’introduzione del codice “ESENZSPORT” segna un ulteriore passo verso un sistema fiscale:

🔹 più digitale
🔹 più trasparente
🔹 più strutturato

Tuttavia, il messaggio per professionisti e operatori è chiaro:

👉 la tecnologia aiuta, ma la corretta gestione resta centrale

In un contesto normativo sempre più evoluto, la conoscenza delle regole continua a fare la differenza.

Società sportive dilettantistiche: il riconoscimento formale non basta

La Cassazione ribadisce: servono attività realmente dilettantistiche per accedere alle agevolazioni fiscali

Nel mondo dello sport dilettantistico arriva una conferma importante dalla giurisprudenza:
👉non è sufficiente il riconoscimento formale per accedere alle agevolazioni fiscali.

Con la sentenza n. 7217 del 25 marzo 2026, la Corte di Cassazione ha chiarito un principio destinato a incidere profondamente sulla gestione delle ASD e SSD:
📌conta la sostanza dell’attività svolta, non solo la forma giuridica.


⚖ Il principio stabilito dalla Cassazione

Secondo i giudici:

👉 l’iscrizione al CONI/RASD e il riconoscimento come società sportiva dilettantistica
👉non garantiscono automaticamente l’applicazione del regime fiscale agevolato

Affinché i compensi possano beneficiare della non imponibilità prevista dagli articoli 67 e 69 del TUIR, è necessario che:

✔ siano erogati nell’ambito di una effettiva attività sportiva dilettantistica
✔ tale attività sia non commerciale


🧩 Il caso concreto

La vicenda trae origine da un accertamento fiscale nei confronti di una società sportiva dilettantistica a responsabilità limitata.

L’Amministrazione finanziaria aveva contestato:

  • l’applicazione del regime agevolato ai compensi erogati a 16 collaboratori;
  • l’assenza di un’effettiva attività dilettantistica;
  • la natura sostanzialmente commerciale dell’attività svolta.

I giudici di merito avevano già evidenziato elementi significativi:

❗ attività simile a quella di una palestra
❗ organizzazione strutturata e continuativa
❗ promozione commerciale (sito web, servizi dedicati, “vip center”)

👉 elementi incompatibili con la natura dilettantistica richiesta dalla normativa.


📌 La decisione della Corte

La Cassazione ha confermato integralmente la posizione dell’Agenzia delle Entrate, ribadendo che:

  • il regime agevolato si applica solo in presenza di attività sportiva dilettantistica reale;
  • non è sufficiente la qualificazione formale dell’ente;
  • anche la soglia di esenzione (all’epoca 7.500 euro) presuppone la natura non commerciale dell’attività.

🔍 Un richiamo anche alla Riforma dello Sport

Particolarmente rilevante è il passaggio in cui la Corte esclude l’applicabilità della disciplina introdotta dal D.Lgs. 36/2021.

👉 Anche le nuove norme sul lavoro sportivo
📌 presuppongono comunque lo svolgimento di attività dilettantistica e non commerciale

👉 confermando la centralità del requisito sostanziale.


🎯 Cosa cambia per ASD e SSD

La sentenza rappresenta un chiaro segnale per tutto il settore:

⚠ Attenzione

Non basta:

  • essere iscritti al registro;
  • avere uno statuto conforme;
  • qualificarsi formalmente come ente sportivo dilettantistico.

✅ È necessario

  • svolgere concretamente attività sportiva dilettantistica;
  • evitare modelli organizzativi tipici dell’impresa commerciale;
  • garantire coerenza tra attività svolta e finalità istituzionali.

🧠 Un principio chiave: prevale la sostanza
Il messaggio della Cassazione è netto:

👉il regime fiscale agevolato è subordinato alla realtà dei fatti

Non conta solo “come ci si definisce”, ma come si opera concretamente.


🧩 Il ruolo della corretta gestione

In un contesto normativo sempre più complesso, diventa fondamentale:

✔ strutturare correttamente le attività
✔ distinguere attività istituzionale e commerciale
✔ gestire in modo coerente i rapporti con collaboratori e tesserati
✔ verificare la reale natura dell’ente


📣 Conclusioni

La sentenza n. 7217/2026 rappresenta un punto fermo:

👉 il riconoscimento formale è solo il punto di partenza
👉 la vera discriminante è l’attività effettivamente svolta

Un richiamo forte alla responsabilità gestionale delle ASD e SSD, chiamate a operare con trasparenza, coerenza e correttezza.

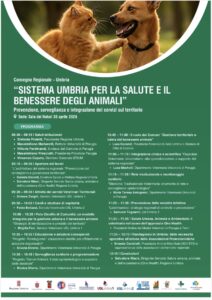
E.S.S.E. Ambiente al Convegno Regionale in Umbria: il Terzo Settore protagonista del benessere animale

Screenshot

Perugia – Il Terzo Settore si conferma protagonista nei processi di tutela e sviluppo del benessere animale. Lo dimostra la partecipazione attiva di E.S.S.E. Ambiente al Convegno Regionale “Sistema Umbria per la salute e il benessere degli animali”, svoltosi il 30 aprile presso la prestigiosa Sala dei Notari di Perugia.

L’iniziativa, promossa a livello regionale, ha riunito istituzioni, mondo accademico, professionisti sanitari e rappresentanti delle associazioni, con l’obiettivo di rafforzare il sistema integrato di prevenzione, sorveglianza e gestione dei servizi sul territorio.


🎤 Il contributo di E.S.S.E. Ambiente

Nel corso dei lavori, Ernesta Cambiotti, Presidente di E.S.S.E. Ambiente, è intervenuta portando il punto di vista delle associazioni protezionistiche e del Terzo Settore.

Un intervento che ha posto al centro il ruolo strategico delle organizzazioni associative nella gestione quotidiana delle criticità legate al benessere animale, evidenziando come:

  • le associazioni rappresentino un presidio fondamentale sul territorio;
  • il volontariato sia spesso il primo interlocutore nelle situazioni di emergenza;
  • sia necessario rafforzare il dialogo strutturato con le istituzioni.

“La tutela del benessere animale – ha sottolineato – non può prescindere da una collaborazione concreta tra enti pubblici, sistema sanitario e mondo associativo”.


🧩 Il ruolo centrale del Terzo Settore

Uno dei temi chiave emersi durante il convegno è stato proprio il contributo del Terzo Settore all’interno del sistema di governance.

Le associazioni, infatti, non svolgono solo attività di supporto, ma rappresentano veri e propri attori attivi nella:

  • prevenzione del randagismo;
  • sensibilizzazione della cittadinanza;
  • promozione di comportamenti responsabili;
  • gestione delle attività di accoglienza e tutela degli animali.

In questo contesto, E.S.S.E. si pone come rete di coordinamento e supporto, capace di valorizzare le esperienze territoriali e favorire sinergie operative.


🌍 One Health: una visione integrata

Al centro del confronto anche l’approccio One Health, che riconosce l’interconnessione tra salute umana, animale e ambientale.

Un modello sempre più centrale nelle politiche pubbliche, che richiede:

  • integrazione tra competenze diverse;
  • condivisione dei dati e delle informazioni;
  • collaborazione tra istituzioni, enti sanitari e Terzo Settore.

Il contributo delle associazioni risulta fondamentale proprio per la loro capacità di operare in modo capillare sul territorio e di intercettare bisogni emergenti.


📊 Verso un sistema più strutturato

Il convegno ha rappresentato un’importante occasione di confronto anche sulle prospettive future del sistema regionale.

Tra le priorità emerse:

  • il rafforzamento delle reti territoriali;
  • il miglioramento dei sistemi di monitoraggio;
  • la valorizzazione delle competenze sviluppate nel volontariato;
  • una maggiore integrazione tra servizi veterinari, enti locali e associazioni.

🤝 Il valore della partecipazione

La presenza di E.S.S.E. Ambiente conferma l’impegno della Rete Associativa nel promuovere una cultura della responsabilità e della collaborazione.

Attraverso il coinvolgimento attivo in contesti istituzionali e scientifici, E.S.S.E. contribuisce a costruire un modello di sviluppo fondato su:

  • inclusione
  • partecipazione
  • tutela del territorio
  • valorizzazione del capitale umano

🔎 Uno sguardo al futuro

Il percorso avviato in Umbria rappresenta un esempio concreto di come sia possibile costruire un sistema integrato, in cui il Terzo Settore non è più solo destinatario di politiche, ma protagonista attivo nella loro definizione e attuazione.

Un modello che può e deve essere replicato anche in altri contesti territoriali, per garantire standard sempre più elevati di tutela e benessere.


E.S.S.E. continuerà a sostenere e promuovere iniziative che mettono al centro la persona, l’ambiente e il rispetto per ogni forma di vita.

Approvazione del bilancio: guida pratica 2026 per enti non profit, ETS e associazioni

Con l’arrivo della primavera entra nel vivo anche la stagione dei bilanci per il mondo non profit. Associazioni, enti del Terzo settore, fondazioni e altri enti senza scopo di lucro sono chiamati a verificare con attenzione scadenze, procedure, modelli da utilizzare e adempimenti successivi all’approvazione.

Si tratta di un passaggio centrale nella vita dell’ente, non solo sotto il profilo contabile, ma anche sotto quello organizzativo e della trasparenza. L’approvazione del bilancio, infatti, coinvolge gli organi sociali, impone il rispetto delle regole statutarie e, per gli ETS, comporta anche l’obbligo di deposito presso il RUNTS.

Di seguito una guida operativa per orientarsi tra termini, modelli di bilancio, rendiconti delle raccolte fondi e bilancio sociale.

Il termine per approvare il bilancio

Ogni associazione deve convocare almeno una volta l’anno l’assemblea dei soci. Il riferimento normativo è l’articolo 20, comma 1, del codice civile, che parla espressamente delle associazioni riconosciute, ma il principio viene applicato in via estensiva a tutti gli enti associativi e, più in generale, agli enti non lucrativi.

Il codice civile non stabilisce in modo espresso entro quando il bilancio debba essere approvato. Per prassi si richiama la disciplina delle società e, in particolare, l’articolo 2364, comma 2, del codice civile, secondo cui l’assemblea deve essere convocata entro 120 giorni dalla chiusura dell’esercizio sociale.

Nel caso più frequente, cioè quello degli enti con esercizio coincidente con l’anno solare dal 1° gennaio al 31 dicembre, e con statuto che richiama il termine dei 120 giorni, l’assemblea per approvare il bilancio 2025 dovrà essere convocata entro il 30 aprile 2026, almeno in prima convocazione.

Diverso è il caso degli enti il cui esercizio non coincide con l’anno solare. È una situazione molto frequente, ad esempio, nelle associazioni sportive, dove l’esercizio va dal 1° luglio al 30 giugno. In queste ipotesi, se resta il termine statutario dei 120 giorni, l’assemblea dovrà essere convocata entro il 28 ottobre.

Quale schema di bilancio utilizzare

Non tutti gli enti sono tenuti a redigere il bilancio nello stesso modo.

Le associazioni e gli enti non lucrativi che adottano una contabilità semplificata, basata sulle entrate e sulle uscite, possono generalmente limitarsi a un rendiconto finanziario semplice, senza dover predisporre un bilancio completo con stato patrimoniale e conto economico.

Per gli enti del Terzo settore, invece, il quadro è più strutturato. Gli ETS devono utilizzare gli schemi approvati con il decreto ministeriale del 5 marzo 2020, tenendo conto anche delle modifiche introdotte dalla Legge n. 104 del 2024.

ETS senza personalità giuridica

Per gli ETS privi di personalità giuridica il limite di riferimento è quello di 300.000 euro di entrate annue.

Se le entrate dell’esercizio precedente sono pari o superiori a tale soglia, l’ente deve redigere il bilancio completo, composto da:

  • stato patrimoniale;
  • rendiconto gestionale;
  • relazione di missione.

Si tratta dei modelli A, B e C del decreto ministeriale del 5 marzo 2020.

Se invece le entrate sono pari o inferiori a 300.000 euro, l’ente può redigere il rendiconto per cassa, cioè il Modello D.

ETS con personalità giuridica

Gli ETS dotati di personalità giuridica, in linea generale, devono redigere il bilancio nella forma completa, indipendentemente dal livello delle entrate.

Il nuovo Modello E

La Legge 104 del 2024 ha introdotto una nuova semplificazione: gli ETS, sia con sia senza personalità giuridica, che abbiano registrato entrate pari o inferiori a 60.000 euro, possono redigere un rendiconto per cassa in forma aggregata.

Questo nuovo schema è stato approvato con il decreto ministeriale del 18 febbraio 2026 ed è denominato Modello E.

Tuttavia, il nuovo modello può essere utilizzato solo a partire dalla redazione del bilancio relativo all’esercizio in corso alla data della sua pubblicazione, avvenuta il 21 marzo 2026. Questo significa che, per gli enti con esercizio coincidente con l’anno solare, il Modello E potrà essere utilizzato per il bilancio 2026, da approvare nel 2027, ma non per il bilancio 2025 da approvare nel 2026.

Un punto ancora incerto per gli ETS con personalità giuridica sotto i 60.000 euro

Resta un dubbio interpretativo per gli ETS con personalità giuridica che nel 2025 abbiano registrato entrate pari o inferiori a 60.000 euro.

È chiaro che questi enti non possono utilizzare il Modello E per il bilancio 2025, perché il nuovo schema entrerà in gioco solo dal bilancio 2026. Meno chiaro, invece, è se possano utilizzare il rendiconto per cassa ordinario, cioè il Modello D, oppure se debbano necessariamente passare alla forma completa.

Una lettura letterale dell’articolo 13, comma 2-bis del Codice del Terzo settore, insieme alla circolare ministeriale n. 6 del 9 agosto 2024, sembrerebbe orientata verso la forma completa. Tuttavia, una lettura sistematica della disciplina, coerente con le finalità di semplificazione della Legge 104/2024, potrebbe portare a ritenere ammissibile anche il Modello D.

Su questo punto sarebbe auspicabile un chiarimento ministeriale, per evitare incertezze operative e soluzioni difformi.

Come si approva il bilancio

Il procedimento di approvazione del bilancio coinvolge almeno due organi:

  • l’organo di amministrazione, di solito il consiglio direttivo;
  • l’assemblea dei soci.

Se presente, può intervenire anche l’organo di controllo o il collegio dei revisori.

In genere il consiglio direttivo predispone il progetto di bilancio e approva il documento in una prima fase, redigendo un verbale che ne dia conto.

Successivamente, se esiste un organo di controllo o di revisione, questo esamina il progetto di bilancio e formula il proprio parere, verificando la corrispondenza alle scritture e ai documenti contabili.

Infine, il bilancio viene sottoposto all’assemblea ordinaria per l’approvazione definitiva.

Convocazione dell’assemblea

Le regole per convocare l’assemblea devono essere sempre ricavate dallo statuto. Di norma è richiesta una convocazione scritta, tramite email o lettera, indirizzata a tutti gli associati e contenente:

  • luogo della riunione;
  • giorno e ora della prima convocazione;
  • giorno e ora della seconda convocazione;
  • ordine del giorno.

Se in prima convocazione non viene raggiunto il quorum previsto, e l’assemblea si tiene in seconda convocazione, è comunque necessario redigere anche il verbale della prima convocazione andata deserta.

Assemblee in videoconferenza

Una novità importante riguarda le modalità di svolgimento dell’assemblea.

Il decreto-legge n. 200 del 2025, il cosiddetto milleproroghe, ha prorogato fino al 30 settembre 2026 la possibilità per tutti gli enti, comprese associazioni e fondazioni, di svolgere le assemblee in videoconferenza e di utilizzare il voto elettronico o per corrispondenza, anche se lo statuto non lo prevede espressamente.

Per gli ETS, peraltro, il Codice del Terzo settore già consente la partecipazione con mezzi di telecomunicazione e il voto elettronico, purché sia possibile verificare l’identità del socio e siano rispettati i principi di buona fede e parità di trattamento, salvo che lo statuto lo vieti.

Il deposito del bilancio al RUNTS

Per la generalità degli enti non lucrativi l’obbligo si ferma alla predisposizione e approvazione del bilancio.

Per gli ETS, invece, c’è un passaggio ulteriore: il deposito telematico del bilancio presso il RUNTS entro 180 giorni dalla chiusura dell’esercizio.

Per gli enti con esercizio coincidente con l’anno solare, il termine per il deposito del bilancio 2025 è il 29 giugno 2026.

Il rendiconto delle raccolte pubbliche occasionali di fondi

Accanto al bilancio di esercizio, per molti enti c’è un altro adempimento da non trascurare: il rendiconto delle raccolte pubbliche occasionali di fondi.

Per gli enti non lucrativi e non commerciali con esercizio coincidente con l’anno solare, il termine di riferimento è ancora una volta il 30 aprile 2026, per quanto riguarda le raccolte effettuate nel 2025.

L’obbligo deriva dall’articolo 20, comma 2, del DPR 600/1973 e riguarda le raccolte fondi disciplinate dall’articolo 143, comma 3, del TUIR.

Per ciascuna raccolta deve essere redatto uno specifico rendiconto, con:

  • entrate;
  • uscite;
  • breve relazione descrittiva dell’evento.

Anche se la norma non lo dice espressamente, è opportuno che il rendiconto sia firmato dal Presidente e ratificato almeno dal consiglio direttivo.

ETS e raccolte fondi occasionali

Anche gli ETS non commerciali sono soggetti a questo adempimento, se nel 2025 hanno svolto raccolte pubbliche occasionali. In tal caso devono utilizzare lo schema previsto dal decreto ministeriale del 9 giugno 2022.

Inoltre, gli ETS devono depositare anche questi rendiconti al RUNTS, sempre entro 180 giorni dalla chiusura dell’esercizio, quindi entro il 29 giugno 2026 per gli enti con esercizio coincidente con l’anno solare.

Il bilancio sociale

Un ultimo capitolo riguarda il bilancio sociale, che non interessa tutti gli enti, ma solo alcune categorie.

L’obbligo scatta per gli ETS che nell’esercizio precedente abbiano avuto entrate superiori a 1 milione di euro.

Lo stesso obbligo riguarda anche:

  • le imprese sociali;
  • i Centri di servizio per il volontariato (CSV),

indipendentemente dall’ammontare delle entrate.

Il bilancio sociale deve essere redatto in conformità alle linee guida approvate con decreto del 4 luglio 2019.

Non esistono regole rigide e dettagliate sulle modalità di approvazione, ma per gli ETS in forma associativa è senz’altro consigliabile far approvare il bilancio sociale nella stessa assemblea che approva il bilancio di esercizio.

Una volta approvato, anche il bilancio sociale deve essere depositato al RUNTS entro 180 giorni dalla chiusura dell’esercizio. Inoltre, a differenza del bilancio di esercizio, deve essere pubblicato anche sul sito internet dell’ente.

Conclusioni

L’approvazione del bilancio non è un mero adempimento formale, ma un passaggio centrale nella corretta gestione di un ente non profit. Per associazioni ed ETS significa rispettare regole statutarie, garantire trasparenza, adottare il modello corretto e non dimenticare gli obblighi successivi, in particolare quelli verso il RUNTS.

Nel 2026, tra termini assembleari, nuove soglie, Modello E, rendiconti delle raccolte fondi e bilancio sociale, il quadro richiede attenzione e una lettura aggiornata della normativa.

Per questo diventa sempre più importante che gli enti si dotino di strumenti adeguati, di una buona organizzazione interna e di un supporto tecnico qualificato, così da affrontare con correttezza e serenità uno degli appuntamenti più importanti dell’anno associativo.